Lượng tàu container đặt đóng mới đã lên mức kỷ lục, tương đương khoảng 42% đội tàu đang khai thác, song giá cước tuyến Viễn Đông – Bờ Đông Mỹ vẫn tăng gần 325% kể từ cuối tháng 2/2026, lên 11,259 USD/FEU. Nguyên nhân do năng lực chuyên chở thực tế khi tàu phải đi đường vòng, nằm chờ ở cảng lâu hơn và chở được ít hàng hơn, khiến đội tàu đông về số lượng nhưng thiếu công suất khả dụng.
Tàu mới nhiều kỷ lục, giá cước vẫn neo đỉnh
Theo Hiệp hội Vận tải biển Quốc tế và Baltic (BIMCO), đội tàu container thế giới vừa vượt mốc 34 triệu TEU. Lượng tàu đã ký hợp đồng đóng mới lên hơn 14 triệu TEU, tương đương khoảng 42% đội tàu đang khai thác, mức cao chưa từng có.
Dù vậy, phần lớn số tàu này chưa được bàn giao. Năm 2024, lượng tàu mới xuất xưởng đạt kỷ lục 2.9 triệu TEU; sang năm 2026, tốc độ bàn giao chậm lại, khiến đội tàu chỉ tăng 4.6%. BIMCO dự báo mức tăng sẽ lên 9% trong năm 2027.
Theo quy luật thông thường, nguồn cung tăng mạnh như vậy sẽ châm ngòi cho cuộc chiến giảm giá giữa các hãng tàu. Đầu năm, Drewry từng cảnh báo lợi nhuận hoạt động (EBIT) của các hãng tàu container năm 2026 có thể giảm tới 96.7% so với mức 32 tỷ USD của năm 2025 do dư cung. Đến nay, kịch bản đó chưa xảy ra.
Theo nền tảng theo dõi cước tàu Xeneta, ngày 17/09/2026, cước vận chuyển một container 40 feet (FEU) từ Viễn Đông đi Bờ Tây Mỹ ở mức 7.960 USD, đi Bờ Đông Mỹ ở mức 11,259 USD, lần lượt tăng 323.6% và 324.7% so với ngày 28/02/2026, thời điểm eo biển Hormuz bắt đầu gián đoạn. Cùng giai đoạn, cước tuyến đi Bắc Âu chỉ tăng 84.9% (lên 4.103 USD) và tuyến đi Địa Trung Hải tăng 33.2% (lên 4,434 USD).
Mức tăng chênh lệch lớn giữa các tuyến cho thấy giá cước bị đẩy lên bởi tình trạng thiếu công suất cục bộ, tập trung ở các tuyến đi Mỹ. Chỉ số cước container thế giới (WCI) của Drewry, tính bình quân 8 tuyến chính, trong tháng 9 là 4,276 USD/FEU, chưa bằng một nửa cước tuyến Viễn Đông – Bờ Đông Mỹ, do các tuyến Á – Âu đang hạ nhiệt. Xeneta dự báo cước có thể còn một đợt tăng vào đầu tháng 10 và chưa loại trừ khả năng vượt đỉnh thời đại dịch.
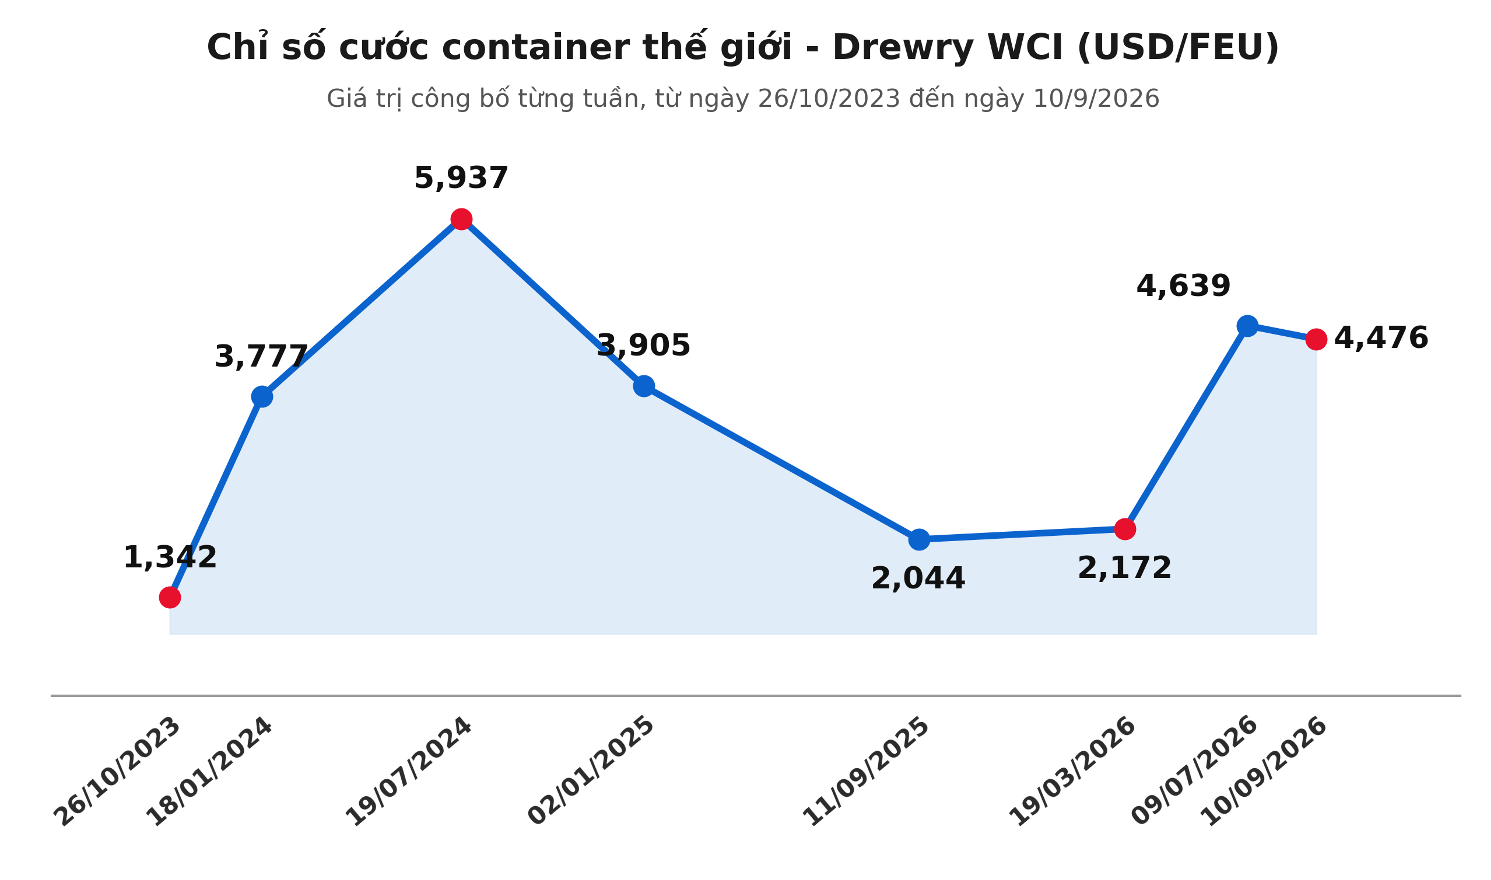
FEU (Forty-foot Equivalent Unit): container dài 40 feet, 2 TEU. Trên thực tế, phần lớn hàng hóa đi tuyến viễn dương được đóng trong container 40 feet, nên giá cước thường được niêm yết theo FEU – Nguồn: Tác giả tổng hợp Drewry Shipping Consultants (World Container Index).
Bốn yếu tố bào mòn năng lực chuyên chở
Đội tàu thừa trên giấy nhưng thiếu trên thực tế vì năng lực chuyên chở còn phụ thuộc vào quãng đường tàu phải đi. Chỉ số tấn-hải lý (tonne-mile), kết hợp khối lượng hàng và cự ly vận chuyển, phản ánh rõ điều này: cùng một con tàu, hải trình càng dài thì số chuyến mỗi năm càng ít. Hiện năng lực khả dụng của đội tàu đang bị bào mòn đồng thời bởi ba điểm nghẽn và một cú sốc chi phí.
Thứ nhất, hải trình bị kéo dài do phải vòng qua Mũi Hảo Vọng. Từ cuối năm 2023, lực lượng Houthi ở Yemen tấn công tàu thương mại qua Biển Đỏ, buộc các hãng tàu bỏ tuyến qua kênh đào Suez, con đường ngắn nhất nối châu Á với châu Âu, để chạy vòng xuống cực Nam châu Phi. Từ cuối tháng 2/2026, eo biển Hormuz gián đoạn tiếp tục đẩy thêm nhiều tàu khỏi các tuyến ngắn.
Theo Sea-Intelligence, đến tháng 9/2026, chỉ 13-25% công suất chiều Á – Âu đi qua Biển Đỏ. Phần còn lại vẫn vòng qua châu Phi, mỗi chiều dài thêm 3,000-3,500 hải lý và 10-14 ngày. Để giữ tần suất một chuyến mỗi tuần trên một tuyến viễn dương, mỗi hãng phải bổ sung 2-3 tàu cỡ lớn.
Tình hình đã bắt đầu thay đổi. Ngày 25/08, MSC đưa 5 tàu trên 4 tuyến Đông – Tây quay lại lộ trình qua Suez. Ngày 14/09, liên minh Gemini (Maersk và Hapag-Lloyd) công bố khôi phục thêm 4 tuyến, nâng tổng số lên 6 tuyến, với các chuyến đầu tiên khởi hành từ ngày 19/09.
Thứ hai, kênh đào Panama hạn chế tải trọng. Trong mùa hè, Cơ quan Quản lý Kênh đào Panama liên tục hạ mớn nước tối đa (độ sâu phần thân tàu được phép chìm dưới nước khi qua kênh) từ 15.24m xuống 14.94m, hiện giữ ở 14.63m và hoãn kế hoạch hạ tiếp xuống 14.48m từ ngày 1/10. Số lượt quá cảnh cũng giảm còn 32 lượt/ngày, so với mức bình thường khoảng 36 lượt.
Với giới hạn này, tàu container cỡ lớn đi Bờ Đông Mỹ phải giảm 15-20% lượng hàng, hoặc dỡ hàng ở Bờ Tây rồi chuyển tiếp bằng đường sắt nội địa. Từ tháng 9, nhiều hãng tàu đã áp phụ phí kênh Panama cho tuyến châu Á – Bờ Đông Mỹ.
Thứ ba, làn sóng gom hàng sớm gây tắc nghẽn cảng. Lo ngại thuế quan, các nhà bán lẻ Bắc Mỹ đẩy nhanh nhập khẩu. Theo Ban Quản lý Cảng Los Angeles, sản lượng qua cảng tháng 8/2026 đạt 955,907 TEU, tương đương cùng kỳ năm trước, đưa tổng sản lượng tháng 6-8 lên kỷ lục hơn 2.9 triệu TEU. Thời gian container chờ chuyển tiếp lên đường sắt tại đây tăng lên 6.75 ngày trong tháng 8, cao nhất trong 12 tháng.
Ở Tây Thái Bình Dương, 4 cơn bão trong 7 tuần khiến cảng Ninh Ba ngừng hoạt động 88 giờ, cảng Thượng Hải 84 giờ; có thời điểm 201 tàu phải chờ cập bến tới 12 ngày. Trên toàn cầu, công suất tàu container nằm chờ tại các khu neo đậu đã vượt 4.3 triệu TEU, tương đương 12.6% đội tàu thế giới, lần đầu vượt đỉnh tắc nghẽn thời COVID-19.
Giữa tháng 9, ông Patrick Hore, Giám đốc toàn cầu mảng hóa chất của Maersk, cho biết hãng đang khai thác với tỷ lệ lấp đầy khoảng 96%, chủ yếu do ùn ứ tại cảng, trong khi nhu cầu vận chuyển không tăng đột biến.
Thứ tư, chi phí nhiên liệu tăng hơn gấp đôi. Giá dầu nhiên liệu có hàm lượng lưu huỳnh rất thấp (VLSFO) tăng từ 400 USD/tấn hồi tháng 1/2026 lên 900 USD/tấn vào tháng 9, theo đà tăng của giá dầu thô do xung đột Trung Đông. Cuối tháng 9, giá dầu Brent dao động quanh 100-106 USD/thùng. Khi tuyến viễn dương đã dài thêm 10-14 ngày, khoản chi phí nhiên liệu tăng thêm được các hãng chuyển thẳng vào giá cước.
Các liên minh hãng tàu chủ động siết công suất
Ngoài các yếu tố khách quan, việc các hãng tàu chủ động điều tiết nguồn cung đóng vai trò quyết định. Sau khi liên minh 2M giữa MSC và Maersk chấm dứt, thị trường vận tải container hình thành 4 cực: Gemini, Ocean Alliance, Premier Alliance và MSC (vận hành độc lập).
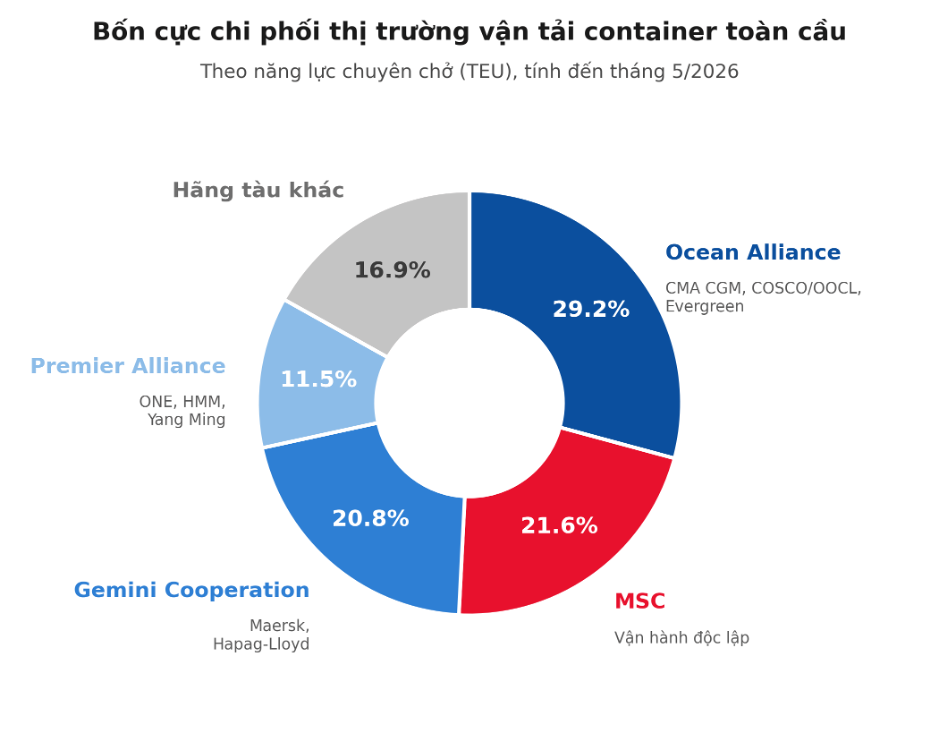
MSC là hãng tàu lớn duy nhất tự vận hành độc lập, không tham gia liên minh nào. Nguồn: Tác giả tổng hợp Alphaliner, số liệu tháng 5/2026.
Theo Sea-Intelligence và Drewry, thay vì giảm giá để giành thị phần như các chu kỳ trước, các liên minh đồng loạt áp dụng biện pháp hủy chuyến có chọn lọc (blank sailings), với mức độ cắt giảm tăng dần theo đà nóng lên của thị trường. Đầu năm, tỷ lệ chuyến bị hủy trên tuyến xuyên Thái Bình Dương chỉ khoảng 6-10%; đến tháng 9/2026, các hãng đã rút khoảng 20% công suất khỏi thị trường.
Bằng cách cắt chuyến vào những tuần thấp điểm và dồn hàng sang các chuyến sau, các hãng tàu giữ nguồn cung luôn ở trạng thái căng, khiến chủ hàng mất lợi thế mặc cả và phải chấp nhận mức cước cao.
Ba kịch bản cho thị trường container cuối năm 2026
Kịch bản 1 – Leo thang: Rủi ro an ninh tại Biển Đỏ chưa biến mất. Ngày 24/09, Houthi bắn tên lửa vào Saudi Arabia, khiến giá dầu tăng khoảng 5% chỉ trong một phiên. Nếu căng thẳng lan rộng, các hãng bảo hiểm có thể đồng loạt rút bảo hiểm rủi ro chiến tranh cho tàu qua eo biển Bab al-Mandeb như giai đoạn 2023-2024. Khi đó, giá cước có thể vượt đỉnh cũ ngay trong quý 4/2026.
Kịch bản 2 – Giằng co: Rủi ro địa chính trị kéo dài suốt mùa mua sắm cao điểm Giáng sinh và Tết Nguyên đán. Các hãng tàu tiếp tục chạy vòng qua Mũi Hảo Vọng và hủy chuyến có chọn lọc, giữ giá cước giao ngay ở mức cao đến hết năm. Tuy nhiên, trong bản tin ngày 24/09, Xeneta cho rằng đà tăng có thể kết thúc ngay trong nửa đầu tháng 10, bắt đầu từ các tuyến đi Mỹ.
Kịch bản 3 – Hạ nhiệt: Nỗ lực ngoại giao giúp khôi phục an toàn hàng hải qua eo biển Bab al-Mandeb và kênh đào Suez. Thời gian một chuyến khứ hồi tuyến Á – Âu rút ngắn, giải phóng lượng lớn công suất đang bị “giam” trên hành trình vòng qua châu Phi. Lượng công suất này cộng với tàu mới bàn giao sẽ kéo giá cước vào chu kỳ giảm từ đầu năm 2027.
Kịch bản hạ nhiệt đã xuất hiện một số tín hiệu. Các cuộc tiếp xúc bên lề Đại hội đồng Liên Hợp Quốc được phía Mỹ đánh giá tích cực, mở ra triển vọng khôi phục an ninh hàng hải. Dù vậy, đến ngày 26/09, tiến trình này chững lại khi Tổng thống Mỹ bác đề xuất của Iran, còn Tehran tuyên bố không nới điều kiện.
Về phía doanh nghiệp, việc Gemini, MSC và CMA CGM lần lượt điều tàu trở lại kênh đào Suez là bước đón đầu rõ nhất cho kịch bản này. Theo Sea-Intelligence, tỷ trọng công suất đi qua Biển Đỏ ở chiều Âu – Á đã tăng từ 18-26% trong tháng 8 lên 25-47% trong tháng 9, trong khi chiều Á – Âu vẫn ở 13-25%. Các hãng ưu tiên khôi phục chiều ít hàng trước để rút ngắn thời gian đưa tàu về châu Á, kịp nhận các lô hàng mới.
ThS. Nguyễn Thị Thương